
Warum wächst der Plantbased Markt in Deutschland, während er in Großbritannien stagniert?
Wir haben Marktdaten, Verbraucherprofile und Maßnahmen des LEH in beiden Ländern analysiert, um diese unterschiedlichen Entwicklungen zu verstehen und aufzuzeigen, was Großbritannien von Deutschland lernen kann.
05. November 2026
Deutschland und Großbritannien sind Europas größte Märkte für pflanzenbasierte Lebensmittel, doch ihre Entwicklung in den vergangenen Jahren verlief sehr unterschiedlich. Während die Verkaufszahlen in Großbritannien seit ihrem Höchststand 2021 zurückgehen, ist der deutsche Markt weiter gewachsen.
Wir haben Marktdaten, Verbraucherprofile und Maßnahmen des Lebensmitteleinzelhandels (LEH) in beiden Ländern analysiert, um diese unterschiedlichen Entwicklungen zu verstehen und aufzuzeigen, was Großbritannien von Deutschland lernen kann. Die Analyse ergibt kein eindeutiges Bild, doch mehrere Faktoren können die unterschiedliche Entwicklung ansatzweise erklären.
Auf einen Blick:
- Die Marktstruktur in Deutschland unterscheidet sich stark von der britischen: Discounter haben in Deutschland einen deutlich größeren Anteil – sowohl am Lebensmittelmarkt insgesamt als auch am Umsatz mit pflanzenbasierten Produkten.
- Günstigere Eigenmarken machen in Deutschland einen größeren Anteil am Umsatz mit pflanzenbasierten Produkten aus, und der Handel bietet teilweise eine größere Sortimentsbreite. Besonders deutlich zeigt sich der Effekt auf die Erschwinglichkeit bei pflanzenbasierter Milch: Diese ist in Deutschland nur 10 % teurer als Kuhmilch, in Großbritannien jedoch 72 %.
- Verbraucherinnen und Verbraucher in Deutschland geben häufiger an, ihren Fleischkonsum bereits zu reduzieren, und nehmen einen geringeren Unterschied zwischen pflanzenbasierten und tierischen Produkten wahr. In Großbritannien hingegen war die Debatte über hochverarbeitete Lebensmittel (ultra-processed foods, UPF) deutlich präsenter.
Ähnliche Verbraucherdynamiken
Käuferinnen und Käufer in Deutschland und Großbritannien haben zwar unterschiedliche Prioritäten, doch ihre grundlegenden Motivationen im Hinblick auf eine Reduzierung des Fleischkonsums sind auffällig ähnlich – was die unterschiedliche Entwicklung der beiden Märkte umso überraschender macht.
In einer Umfrage von GFI Europe gemeinsam mit HarrisX und Plant Futures bezeichneten sich 8 % der Erwachsenen in Deutschland und 9 % in Großbritannien als vegan, vegetarisch oder pescetarisch; 51 % in beiden Ländern gaben an, weniger Fleisch und Milchprodukte und/oder mehr pflanzenbasierte Lebensmittel essen zu wollen. Zu den wichtigsten Beweggründen dafür zählten in beiden Ländern Kosten (rund ein Viertel der Befragten), Geschmack und Gesundheit.
Da die Motivationen der Verbraucherinnen und Verbraucher so ähnlich sind, hängt die unterschiedliche Marktentwicklung vermutlich eher davon ab, welche Produkte zur Verfügung stehen, wie diese Produkte wahrgenommen werden und wie teuer sie sind.
Die beiden Märkte in Zahlen
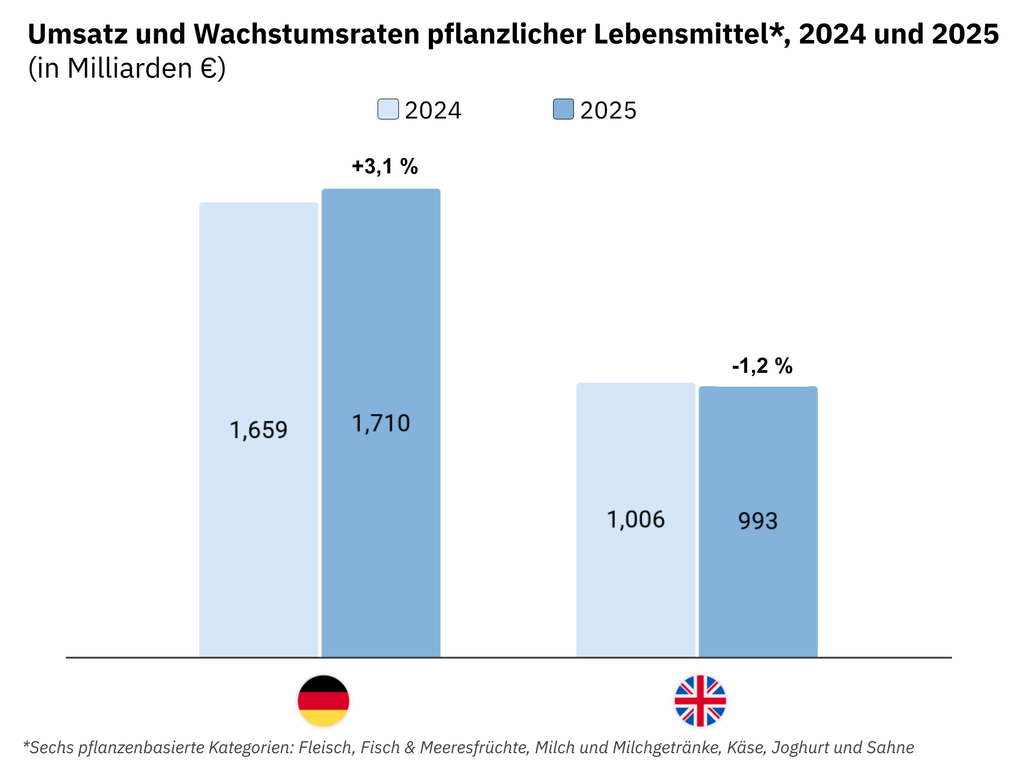
Unsere jüngste Analyse ergab, dass der Einzelhandelsumsatz von sechs Kategorien pflanzenbasierter Lebensmittel 2025 in Deutschland um 3,1 % auf 1,71 Milliarden Euro stieg und in Großbritannien um 1,2 % auf 993 Millionen Euro (848 Millionen Pfund) sank – wobei Zahlen für Großbritannien die Discounter nicht berücksichtigen, in denen sich pflanzenbasierte Produkte gut entwickelt haben.
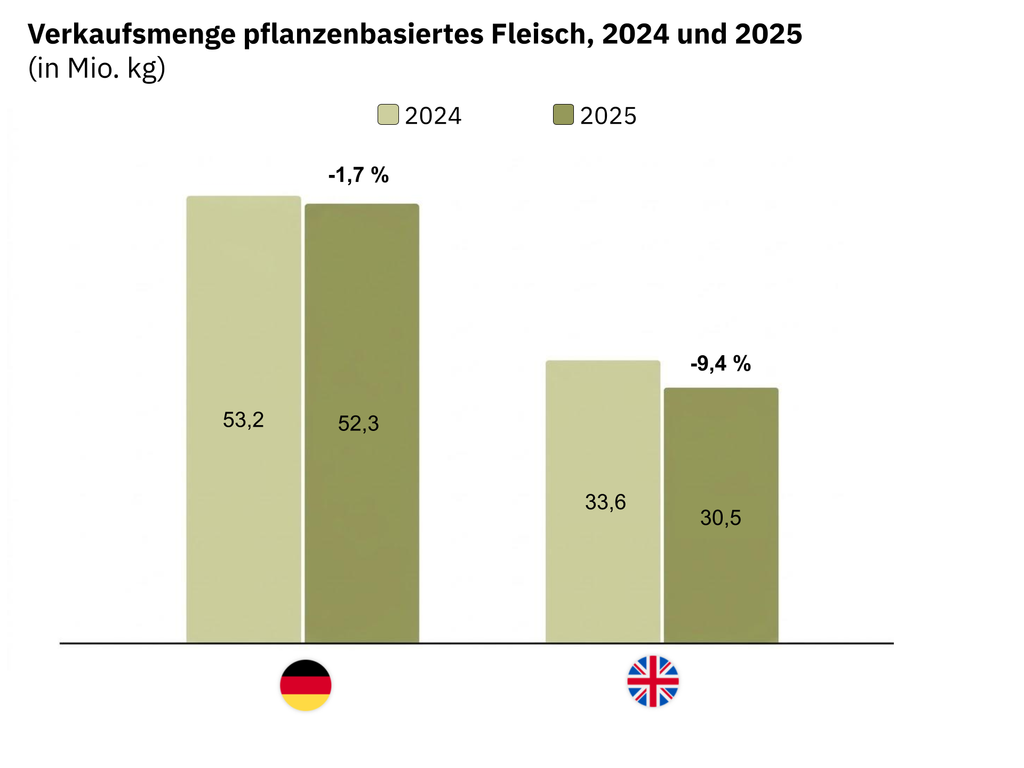
Die Kategorie pflanzenbasiertes Fleisch erzielte in Deutschland 2025 einen Umsatz von 751 Millionen Euro und blieb damit weitgehend stabil (+0,2 % gegenüber 2024) nach einem Wachstum von 4,4 % im Vorjahr. Die Verkäufe in Großbritannien gingen hingegen um 7,3 % auf 345 Millionen Euro (295 Millionen Pfund) zurück. Laut Circana wuchs der deutsche Markt für pflanzenbasiertes Fleisch im Zeitraum bis August 2026 wieder stark – um 10,8 % beim Umsatz und 9,4 % bei der Verkaufsmenge.
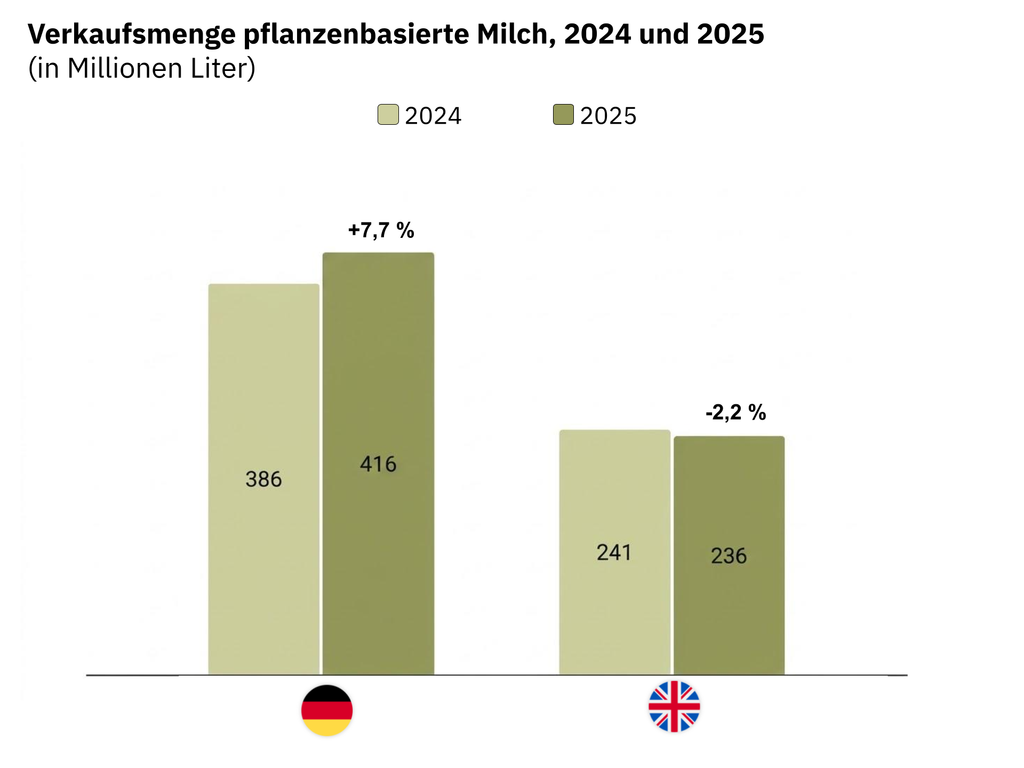
In der Kategorie pflanzenbasierte Milch und Milchgetränke blieb der Umsatz in Großbritannien 2025 mit einem Plus von 0,5 % auf 491 Millionen Euro (419 Millionen Pfund) weitgehend stabil, während der Umsatz in Deutschland um 8,1 % auf 632 Millionen Euro stieg. Diese Kategorie hatte in Deutschland zudem einen höheren Anteil an der gesamten Absatzmenge im Milchsegment (9,2 %) als in Großbritannien (6,9 %).
Häufigere Käufe in Deutschland
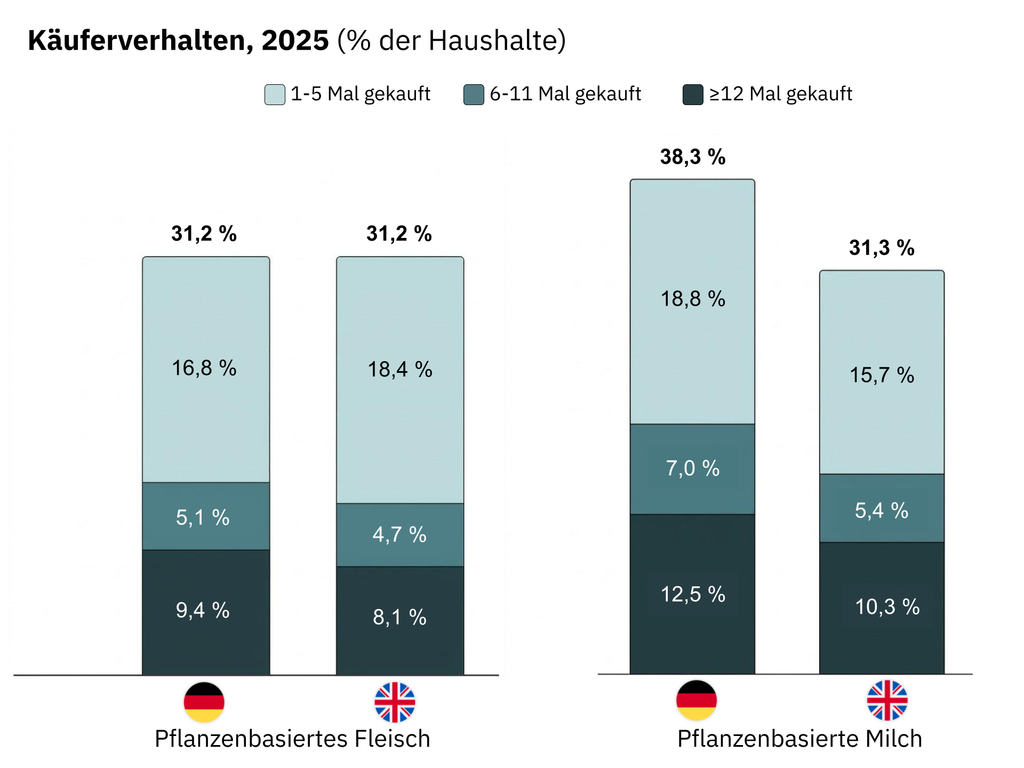
Trotz dieser Unterschiede war der Anteil der Haushalte, die im Jahr 2025 mindestens einmal pflanzenbasiertes Fleisch kauften, in beiden Ländern mit 31,2 % gleich; allerdings kauften mehr deutsche Haushalte im Schnitt mindestens einmal im Monat (9,4 %) als britische (8,1 %).
Diese Zahlen legen nahe, dass in beiden Ländern zwar ein ähnlicher Anteil der Menschen offen dafür ist, pflanzenbasiertes Fleisch auszuprobieren, die Menschen in Deutschland jedoch eher zu regelmäßigen Käufern werden, weil die verfügbaren Produkte ihre Erwartungen erfüllen.
Auch pflanzenbasierte Milchprodukte sind in Deutschland stärker im Mainstream angekommen: 38,3 % der Haushalte kauften 2025 mindestens einmal Produkte dieser Kategorie – gegenüber 31,3 % in Großbritannien – und mehr Menschen kauften sie regelmäßig.
Drei mögliche Faktoren für die unterschiedliche Marktentwicklung
Um den Gründen für diese unterschiedliche Marktentwicklung nachzugehen, haben wir uns drei mögliche Ursachen angesehen: die Struktur des jeweiligen Lebensmittelmarktes, die Strategien der Industrie und des Handels sowie die Prioritäten und Wahrnehmungen der Käuferinnen und Käufer in beiden Ländern.
Zwischen diesen Faktoren gibt es Wechselwirkungen: Die Marktstruktur beeinflusst die Strategie des Handels; die Strategie des Handels bestimmt, was die Menschen zu welchem Preis kaufen können; und die Wahrnehmung der Verbraucherinnen und Verbraucher beeinflusst die Wahrscheinlichkeit dafür, dass sie diese Produkte erneut kaufen.
Marktstruktur: Discounter haben in Deutschland mehr Gewicht
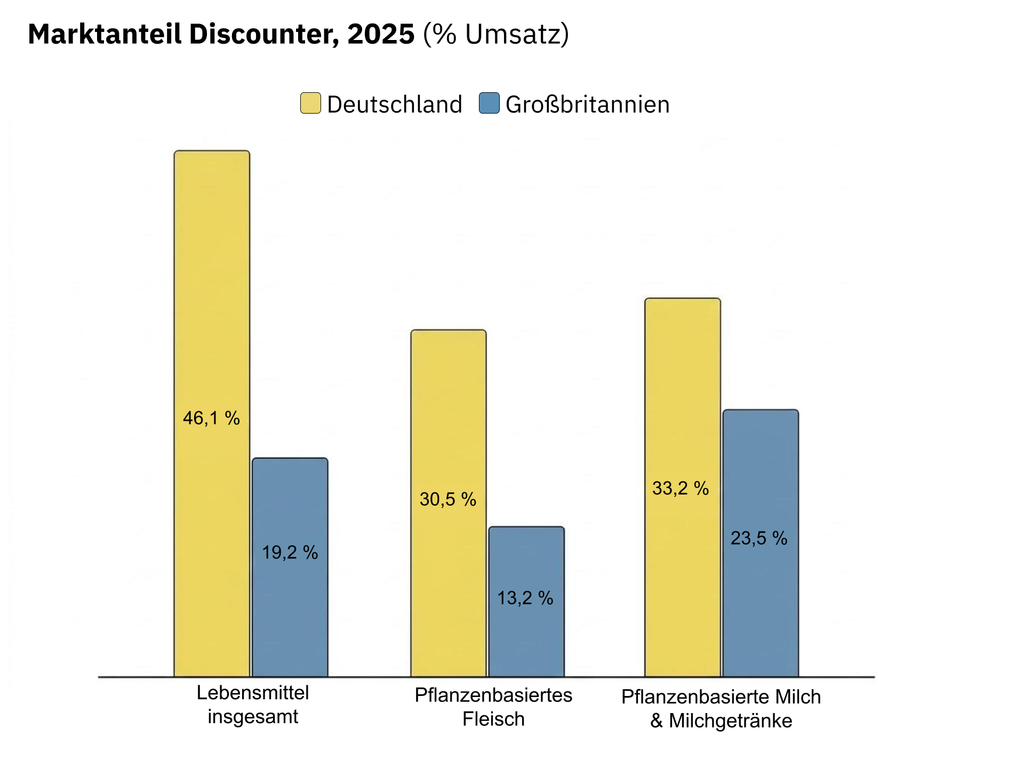
Hohe Preise halten viele Menschen davon ab, pflanzenbasierte Produkte den tierischen Lebensmitteln vorzuziehen. Daher ist die große Verfügbarkeit günstigerer pflanzlicher Produkte im Discounter in Deutschland wahrscheinlich eine wesentliche Erklärung für die positive Marktentwicklung. Discounter wie Aldi und Lidl haben in Deutschland einen Marktanteil von 46 %; in Großbritannien sind es nur 19 %. Für pflanzenbasiertes Fleisch lag der Umsatzanteil der Discounter in Deutschland 2025 bei 31 % und für pflanzenbasierte Milch bei 33 %. In Großbritannien lagen diese Werte dagegen nur bei 13 % für pflanzenbasiertes Fleisch und 24 % für pflanzenbasierte Milch (Auswertung von GFI Europe basierend auf NIQ-Daten).
Strategien von Handel und Marken
Auch bei den Strategien des Handels im Hinblick auf Preis, Sortiment und Aktionen gibt es entscheidende Unterschiede zwischen beiden Ländern.
Erschwinglichere Eigenmarken in Deutschland
Eigenmarken – in der Regel erschwinglicher als Markenprodukte – sind in den pflanzlichen Kategorien in Deutschland stärker vertreten. Im Jahr 2025 hatten sie hier einen Absatzanteil von 35 % bei pflanzenbasiertem Fleisch und 60 % bei pflanzenbasierter Milch. In Großbritannien waren es dagegen nur 12 % bei pflanzenbasiertem Fleisch und 19 % bei pflanzenbasierter Milch.
Und das, obwohl Eigenmarken in beiden Ländern denselben Anteil am gesamten Lebensmittelumsatz ausmachen. Das deutet darauf hin, dass das pflanzenbasierte Eigenmarkenangebot in Deutschland die Bedürfnisse der Verbraucherinnen und Verbraucher besser erfüllt als in Großbritannien.
Sortimentsgröße
Die jeweilige Zahl der Eigenmarkenprodukte ließ sich nicht für alle Handelsketten umfassend ermitteln. Doch einige verfügbare Zahlen zeigen, dass das Angebot in Deutschland breiter aufgestellt ist. Kaufland etwa bot 2024 mehr als 100 pflanzenbasierte Eigenmarkenprodukte an, und Lidl Deutschland hatte 2023 rund 100 vegane Produkte in seiner Vemondo-Reihe im Regal. Lidl GB hatte Anfang 2025 dagegen nur 28 pflanzenbasierte Vemondo-Produkte im Angebot.
Produkte und Produktformate
Ein weiterer interessanter Vergleich betrifft die Art der verfügbaren pflanzlichen Produkte und wie sie sich in die Esskulturen beider Länder einfügen.
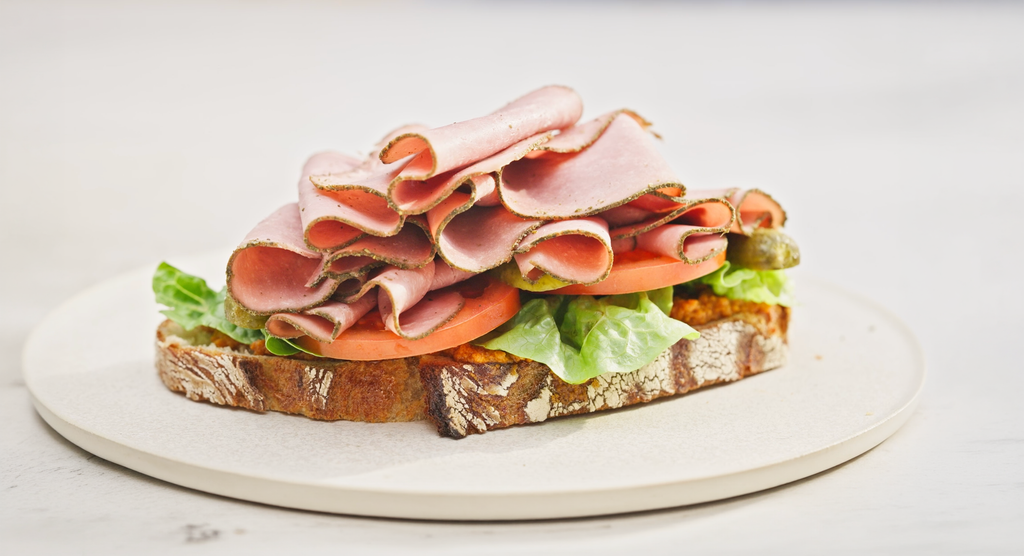
Ein Segment, das sich in Deutschland gut entwickelt, ist pflanzenbasierter Wurstaufschnitt wie Salami: Dieser passt gut zu vertrauten Gerichten wie Stullen und muss nicht gekocht werden – das macht pflanzlichen Aufschnitt zu einer niedrigschwelligen Option für Menschen, die sich die Zubereitung pflanzenbasierter Lebensmittel nicht zutrauen. Die gängigsten Formate von pflanzenbasiertem Fleisch in Großbritannien sind Würstchen und Burger, die dagegen zubereitet werden müssen.
Preisangleichung
Sowohl Lidl Deutschland als auch Kaufland verpflichteten sich 2023 zur Preisparität: Ihre pflanzenbasierten Eigenmarkenprodukte kosten damit gleich viel oder sogar weniger als Vergleichsprodukte aus der Tierhaltung. Nachdem Lidl Deutschland die Preisparität eingeführt hatte, stiegen die Verkäufe veganer Produkte um 30 % an.
Keiner der führenden Einzelhändler in Großbritannien hat eine vergleichbare Preisstrategie eingeführt, auch wenn Lidl GB 2024 „marktführende Preise für pflanzenbasierte Produkte“ zusagte und einige Händler kurzfristige Rabatte anboten.
Pflanzenbasierte Milch zeigt den deutlichen Effekt der Eigenmarkenstrategie
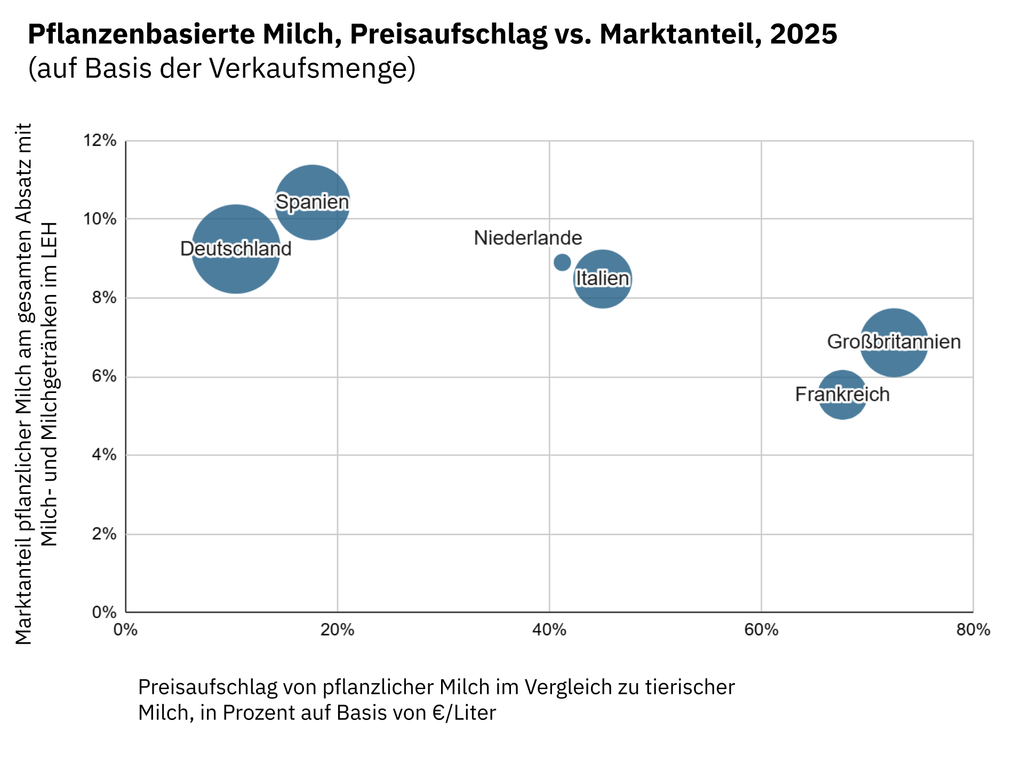
Wie stark sich die Verfügbarkeit pflanzenbasierter Eigenmarken in Deutschland auf die Erschwinglichkeit auswirkt, zeigt sich besonders bei pflanzenbasierter Milch, die 2025 pro Liter 5,6 % günstiger war als Kuhmilch-Eigenmarken. Dadurch war die gesamte Kategorie pflanzenbasierte Milch in Deutschland nur 10 % teurer als Kuhmilch, während der Preisunterschied in Großbritannien 72 % betrug.
Pflanzenbasierte Milch erreicht tendenziell einen größeren Marktanteil in Ländern, in denen die Kategorie preislich näher an der Kuhmilch liegt. So stieg der Marktanteil in Deutschland, als sich der Preisunterschied zwischen 2023 und 2025 verringerte. Der verbleibende Unterschied hierzulande ist auf die Ungleichbehandlung bei der Mehrwertsteuer zurückzuführen (19 % für pflanzliche Milch und 7 % für Kuhmilch) und würde verschwinden, wenn pflanzenbasierte Milch genauso besteuert würde wie Kuhmilch.
Deutlich schwerer zu beurteilen ist, ob die Strategien des Handels ähnlich stark dazu beigetragen haben, dass die Preise für pflanzenbasiertes Fleisch sich denen von Fleisch aus der Tierhaltung annähern, da für keines der beiden Länder vollständige Preisdaten für Fleisch aus der Tierhaltung vorliegen. Circana-Daten aus dem Jahr 2025 zeigten jedoch, dass pflanzenbasierte Würstchen in Deutschland pro Kilogramm 44 % teurer waren, und Preisbeobachtungen zeigen, dass pflanzenbasiertes Fleisch bei Tesco in Großbritannien im Schnitt 34 % teurer ist.
Eine ProVeg-Studie aus dem Jahr 2025 kam zu dem Ergebnis, dass der günstigste pflanzenbasierte Aufschnitt sowie die günstigsten Würstchen, Burger und Schnitzel in Deutschland bei den meisten großen Supermarktketten günstiger waren als vergleichbare tierische Produkte. Das belegt zwar keine allgemeine Preisparität, zeigt aber, dass erschwingliche pflanzenbasierte Optionen verfügbar sind.
Zielvorgaben sind weniger entscheidend als Maßnahmen
Der Protein Shift Hub von ProVeg zeigt, dass nur eine der sechs führenden britischen Supermarktketten ein Ziel für den pflanzlichen Proteinanteil gesetzt hat: Lidl GB strebt an, dass bis 2030 25 % des Umsatzes mit proteinhaltigen Lebensmitteln auf pflanzenbasierte Produkte entfallen, und hat sein Ziel für 2025 bereits übertroffen. Asda verfehlte sein Ziel für 2023 und hat derzeit kein Ziel; Tesco verfehlte sein Ziel für 2025; und Aldi, Morrisons und Sainsbury’s haben keine Ziele gesetzt.
In Deutschland haben drei der sieben führenden Einzelhändler Ziele für den Umsatz mit pflanzenbasierten Produkten gesetzt. Lidl Deutschland strebt an, dass bis 2030 20 % der proteinhaltigen Lebensmittel pflanzenbasiert sind. REWE strebt an, dass bis 2035 60 % aller Lebensmittel pflanzenbasiert sind. Das Unternehmen Aldi Süd, das 2026 das Ziel von 1.400 veganen Produkten erreichte, strebt bis 2030 eine Steigerung des absoluten Nettoumsatzes mit pflanzenbasierten Produkten um 20 % gegenüber 2025 an. Aldi Nord, EDEKA, Kaufland und Netto Marken-Discount haben sich dagegen keine Ziele gesetzt.
Allerdings ist anzumerken, dass in den Niederlanden – dem Land mit den ambitioniertesten Zielvorgaben für den LEH in Europa – die Verkäufe pflanzenbasierter Produkte ebenfalls zurückgegangen sind. Die Zielvorgaben können die unterschiedliche Marktentwicklung also nicht allein erklären. Stattdessen dürften die Maßnahmen, die hinter den Zielvorgaben stehen – wie Sortimentsausweitungen und Preisparität – eine größere Rolle spielen.
Unterschiedliche Prioritäten bei Verbraucherinnen und Verbraucher
Zwar teilen Verbraucherinnen und Verbraucher in Großbritannien und Deutschland ähnliche Beweggründe, doch ihre Prioritäten unterscheiden sich erheblich.
Reduktion des Fleischkonsums
Ein deutlicher Unterschied: Flexitarismus scheint in Deutschland weiter verbreitet zu sein – 39 % gaben an, ihren Fleischkonsum aktiv zu reduzieren, gegenüber 31 % in Großbritannien.
Ethische Bedenken nannten 10 % derjenigen, die in Deutschland ihren Fleischkonsum reduzieren, gegenüber nur 3 % in Großbritannien; Umweltbedenken nannte jeweils etwa der gleiche Anteil (6 % in Deutschland, 7 % in Großbritannien). Diese Gründe bleiben jedoch ein Nischenphänomen im Vergleich zu den wichtigsten Gründen für weniger Fleischkonsum in beiden Ländern: sich verändernder Geschmack, Kosten und Gesundheit.
Gesundheit und die UPF-Debatte
Gesundheit nannten 24 % derjenigen, die in Großbritannien weniger Fleisch essen, als Grund, gegenüber nur 17 % in Deutschland. Das deutet darauf hin, dass Botschaften zu Themen wie der anhaltenden Debatte über hochverarbeitete Lebensmittel die Lebensmittelauswahl in Großbritannien stärker beeinflussen als in Deutschland.
In der öffentlichen Darstellung dieses Themas gibt es deutliche Unterschiede: UPF ist weitaus präsenter in den britischen Medien und wird dort häufiger mit pflanzenbasierten Lebensmitteln verknüpft als in Deutschland.
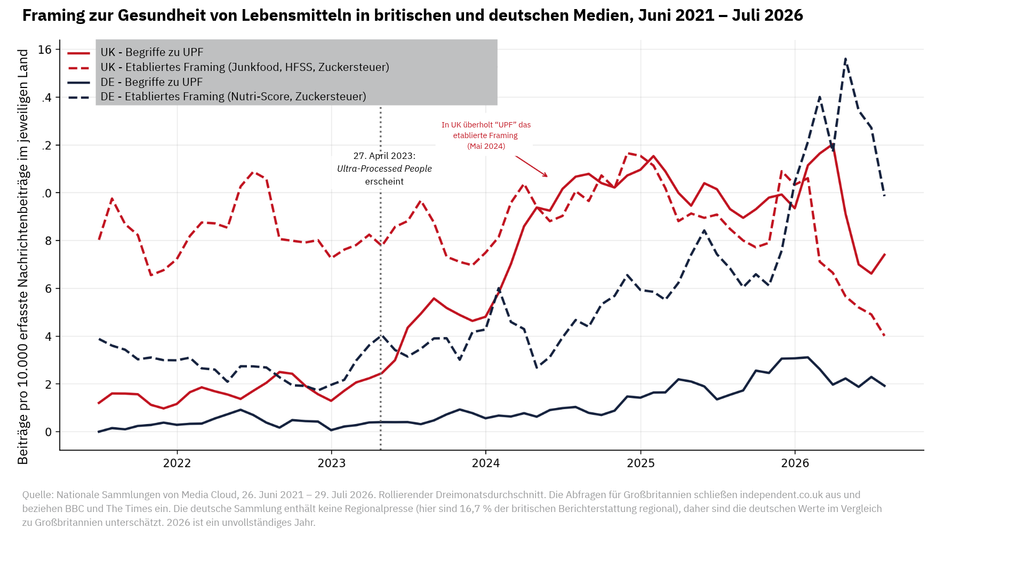
Trotz einer wachsenden Zahl von Studien, die die ernährungsphysiologischen Vorteile von pflanzenbasiertem Fleisch hervorheben, wird es häufig als UPF eingestuft. Das führt in Großbritannien zu negativen und irreführenden Schlagzeilen, die suggerieren, dass diese Produkte ungesund und deshalb rückläufig seien. In Deutschland ist das bislang kein prominentes Narrativ.
GFI Europe veröffentlichte vor kurzem eine qualitative Untersuchung zum Thema UPF und zur Wahrnehmung von pflanzlichem Fleisch in Großbritannien. Basis waren sechs Fokusgruppen mit britischen Verbraucherinnen und Verbrauchern, die ihren Fleischkonsum reduzieren möchten. Viele Teilnehmende nahmen pflanzenbasiertes Fleisch als hochverarbeitet wahr – das bedeutete jedoch nicht immer, dass sie es deshalb auch ablehnten.
Bei Menschen, die ohnehin Vorbehalte hatten, etwa wegen Geschmack und Textur, verstärkte der Verarbeitungsgrad ihre bestehende Abneigung und lieferte lediglich einen weiteren Grund, pflanzenbasiertes Fleisch zu meiden. Bei Menschen mit positiveren Einstellungen und Erfahrungen wurde der Verarbeitungsgrad zwar als Nachteil gesehen, aber nicht so sehr, dass er die Vorteile von pflanzenbasiertem Fleisch – einer praktischen und leicht zugänglichen Option, um weniger Fleisch zu essen – aufgewogen hätte.
Viele Teilnehmende sahen pflanzenbasiertes Fleisch zudem in der Mitte: gesünder als verarbeitetes Fleisch, aber weniger gesund als Bohnen, Kichererbsen und Gemüse. Die UPF-Debatte scheint also Zweifel zu verstärken, ist jedoch nicht der einzige Faktor, der die Lebensmittelauswahl der Menschen maßgeblich beeinflusst.
Deutschlands geringerer Wahrnehmungsunterschied
Die Untersuchungen von GFI Europe mit HarrisX und Plant Futures zum Konsumverhalten ergaben, dass 26 % derjenigen, die in Deutschland ihren Fleischkonsum reduzieren wollen, sich verändernde Geschmacksvorlieben als Motiv nannten, gegenüber 19 % in Großbritannien. Diese Zahlen deuten darauf hin, dass in Deutschland ein breiterer Wandel der Esskultur im Gange sein könnte und die pflanzenbasierte Ernährung sich langsam im Mainstream etabliert.
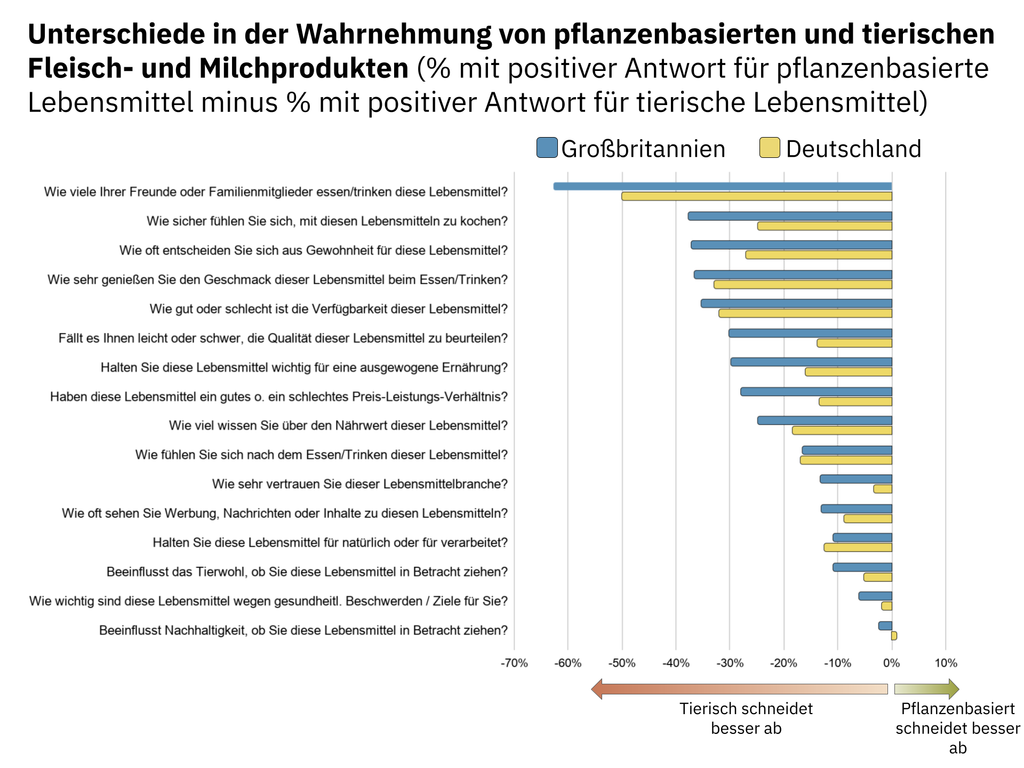
Zur Erklärung dieser Zahlen ist es wichtig, zu betrachten, inwieweit pflanzenbasierte Optionen die Qualitätserwartungen der Menschen erfüllen. Im Hinblick auf Vertrautheit und Zubereitung haben die Menschen Fleisch und Milchprodukte aus der Tierhaltung besser bewertet als pflanzenbasierte Lebensmittel. Allerdings war der Abstand in den meisten Fällen in Deutschland geringer.
Daraus kann man schlussfolgern, dass die Qualität von pflanzenbasierten und tierischen Lebensmitteln von Menschen in Deutschland ähnlicher wahrgenommen wird und dass diese gesellschaftlich stärker normalisiert sind. Unklar bleibt jedoch, ob das daran liegt, dass die deutschen Produkte die Erwartungen tatsächlich besser erfüllen, oder daran, dass sich Erwartungen und Wahrnehmungen zwischen beiden Ländern unterscheiden.
Was kann Großbritannien von Deutschland lernen?
Es gibt nicht den einen ausschlaggebenden Grund dafür, dass der deutsche Markt für pflanzenbasierte Lebensmittel weiter wächst, während er in Großbritannien stagniert. Vielmehr scheint es an einer Mehrzahl von Faktoren zu liegen, die sich überschneiden und gegenseitig verstärken.
Der deutsche LEH hat maßgeblich dazu beigetragen, dass erschwingliche pflanzenbasierte Produkte breit verfügbar sind – in einem Markt, in dem Discounter ohnehin stark vertreten sind. Außerdem sehen Verbraucherinnen und Verbraucher in Deutschland einen geringeren Abstand zwischen pflanzenbasierten und tierischen Lebensmitteln.
In Großbritannien erschweren ein größerer Preisunterschied – zumindest bei pflanzenbasierter Milch –, eine prominentere UPF-Debatte und ein größerer Abstand bei den Verbrauchererwartungen es, regelmäßige Kundschaft zu gewinnen; schleppende Verkaufszahlen machen Investitionen für den Handel wiederum weniger attraktiv.
Diese Herausforderungen sind jedoch überwindbar, und verschiedene Akteure entlang der britischen Wertschöpfungskette haben die Möglichkeit, diesen Trend umzukehren:
- Der LEH kann seine erschwinglichen Eigenmarkensortimente ausbauen und Strategien zur Preisparität umsetzen. Lidl GB hat bereits gezeigt, dass Eigenmarkensortimente rasch wachsen können.
- Marken und Hersteller müssen in Produkte investieren, die besser schmecken, einfach zuzubereiten sind und in die Esskulturen der Menschen passen. Sie sollten außerdem vermitteln, wie pflanzenbasierte Lebensmittel die Ernährungsbedürfnisse der Menschen erfüllen können, und über die gesundheitlichen Vorteile aufklären.
- Die Forschung sollte sich auf die Entwicklung von Innovationen konzentrieren, durch die die Verfügbarkeit von kostengünstigem und erschwinglichem pflanzenbasiertem Fleisch gesteigert werden kann.
Autor:in

Helen Breewood
Helen stellt Informationen zusammen, die Unternehmen dabei unterstützen, sich in der Landschaft für alternative Proteinquellen in Europa zurechtzufinden.